
Kalkulacja robót dodatkowych i ich rozliczanie w projektach publicznych
Roboty dodatkowe w budownictwie są zjawiskiem powszechnym i w praktyce niemal nieuniknionym w trakcie realizacji. Choć na etapie projektowania i przygotowywania kosztorysów zakłada się pełną zgodność dokumentacji z przyszłym wykonaniem, rzeczywistość budowlana bardzo często weryfikuje te założenia. W toku robót pojawiają się bowiem różnego rodzaju okoliczności, których nie dało się wcześniej przewidzieć lub które wynikają z niedoskonałości projektu, zmieniających się potrzeb inwestora czy warunków terenowych. Właśnie w takich sytuacjach powstają roboty dodatkowe – prace, które nie zostały uwzględnione w pierwotnym zakresie, a okazują się niezbędne do prawidłowego ukończenia inwestycji.
Opisując to zagadnienie w sposób bardziej obrazowy, można powiedzieć, że roboty dodatkowe są odpowiedzią budowy na rzeczywistość. Projekt stanowi punkt wyjścia, ale to plac budowy pokazuje, jakie rozwiązania są rzeczywiście potrzebne. Może się okazać, że grunt ma inne właściwości niż wskazywały badania geotechniczne, że pod powierzchnią znajdują się niezinwentaryzowane instalacje albo że pewne elementy konstrukcyjne wymagają wzmocnienia. Zdarza się także, że inwestor w trakcie realizacji decyduje się na podniesienie standardu wykończenia, zmianę układu funkcjonalnego czy zastosowanie bardziej nowoczesnych technologii. Każda z takich decyzji generuje prace wykraczające poza pierwotny zakres, a więc właśnie roboty dodatkowe lub roboty zamienne.
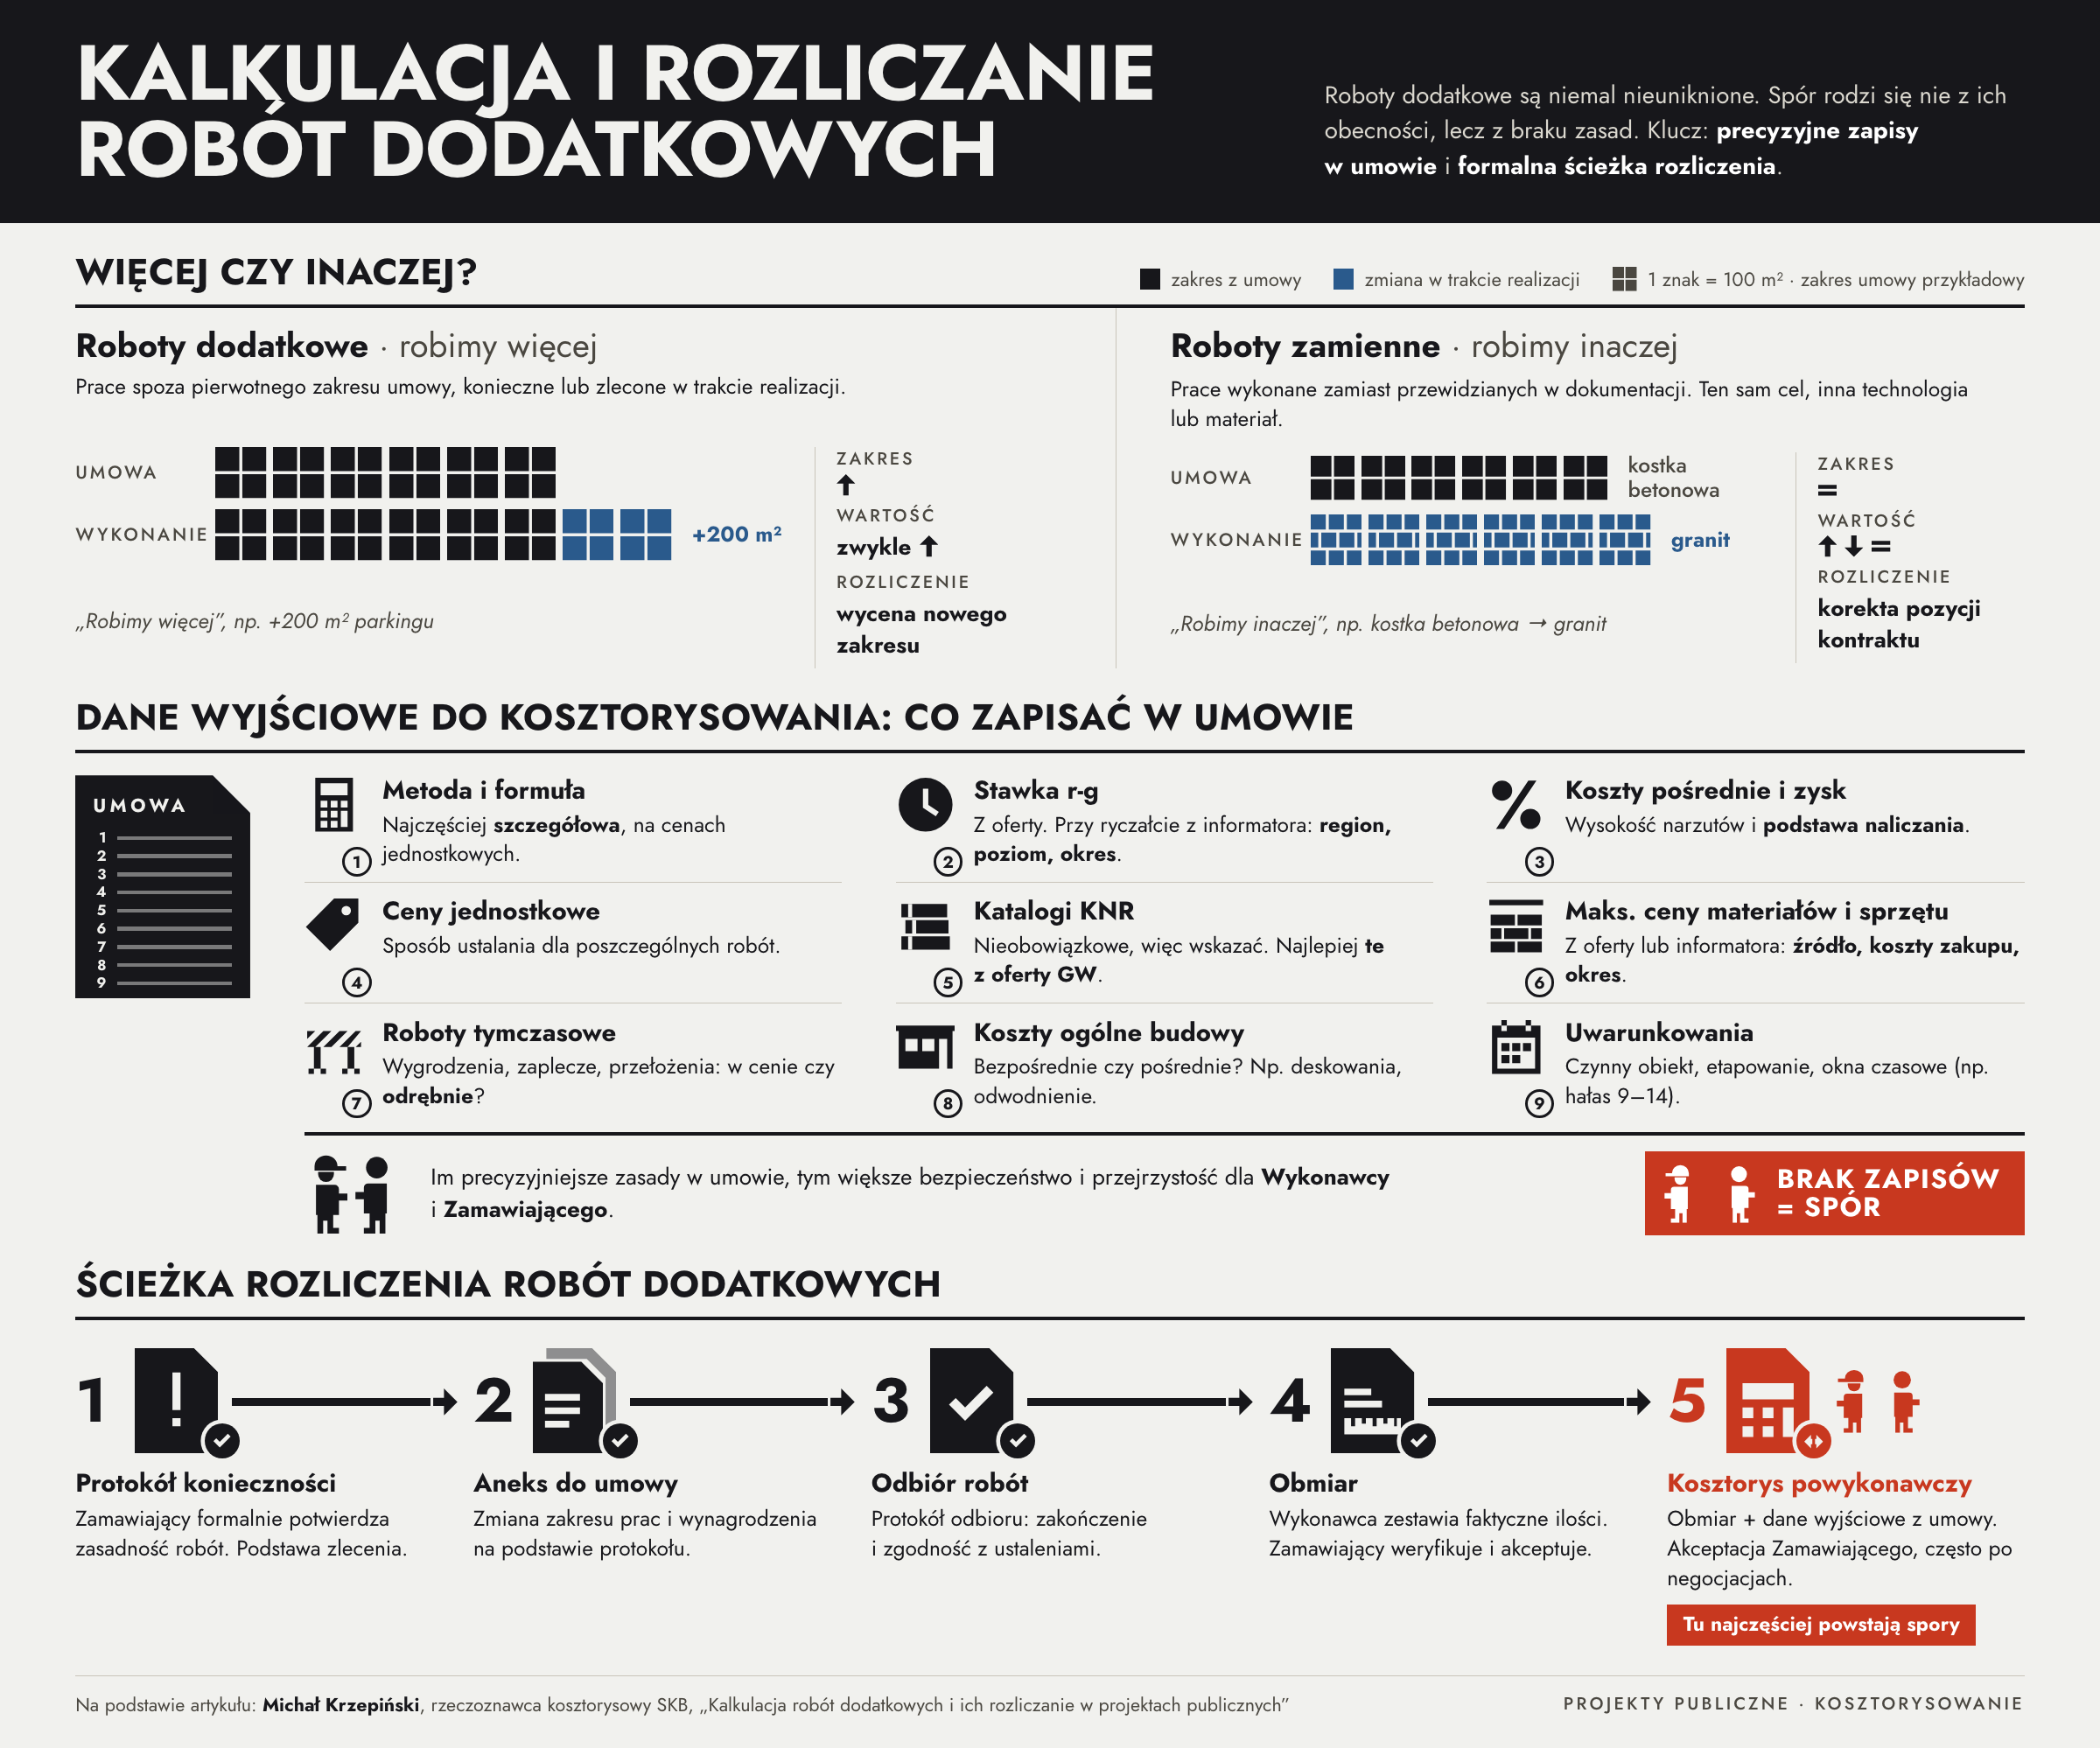
Roboty dodatkowe to prace, które nie były przewidziane w pierwotnym zakresie umowy, ale okazują się konieczne albo są zlecane w trakcie realizacji zadania. Natomiast roboty zamienne to roboty wykonywane zamiast robót przewidzianych pierwotnie w dokumentacji projektowej. Nie zwiększają one zasadniczo zakresu rzeczowego inwestycji, ale zmieniają sposób jej wykonania.
Inaczej mówiąc:
- roboty dodatkowe – robimy coś więcej niż przewidywała umowa
- roboty zamienne – robimy coś inaczej, niż przewidywała umowa, ale osiągamy ten sam cel
W kontekście rozliczeń kontraktowych jest to kluczowe rozróżnienie, ponieważ roboty dodatkowe zwykle wymagają wyceny nowego zakresu, natomiast roboty zamienne najczęściej rozlicza się poprzez zastąpienie lub korektę pozycji już występujących w kontrakcie.
| kryterium | roboty dodatkowe | roboty zamienne |
| zakres prac | nowe prace nieobjęte pierwotną umową | prace wykonane zamiast pierwotnie przewidzianych |
| wpływ na zakres rzeczowy | powiększają zakres inwestycji | nie zwiększają zakresu, jedynie go modyfikują |
| ujęcie w dokumentacji | nie były przewidziane | były przewidziane, ale w innej formie |
| cel | wykonanie dodatkowych elementów lub usunięcie nieprzewidzianych problemów | osiągnięcie takiego samego efektu inną technologią, materiałem lub rozwiązaniem |
| wpływ na wartość kontraktu | zazwyczaj zwiększają wartość | mogą zwiększyć, zmniejszyć lub nie zmieniać wartości |
| przykład | wykonanie dodatkowych 200m2 parkingu | zamiana na parkingu kostki betonowej na kostkę granitową |
Sama obecność robót dodatkowych nie jest problemem – trudności pojawiają się dopiero wtedy, gdy brakuje odpowiedniego zarządzania tym procesem. W idealnej sytuacji każda taka zmiana powinna zostać szybko zauważona, opisana, uzasadniona i zaakceptowana przez wszystkie strony uczestniczące w inwestycji. W praktyce jednak bywa różnie. Czasami roboty są wykonywane „na bieżąco”, bez formalnego zatwierdzenia, co później prowadzi do sporów o wynagrodzenie. Dlatego tak ważne jest właściwe dokumentowanie wszystkich dodatkowych prac, a także na bieżąco uzgadnianie wprowadzanych zmian.
Kalkulacja robót dodatkowych
Im bardziej precyzyjnie oraz szczegółowo zostaną opisane w umowie zasady dotyczące rozliczania robót dodatkowych, tym większe bezpieczeństwo oraz przejrzystość współpracy uzyskają zarówno Wykonawca, jak i Zamawiający. Jasne i jednoznaczne postanowienia w tym zakresie ograniczają ryzyko sporów, nieporozumień oraz odmiennych interpretacji zapisów umownych na etapie realizacji inwestycji. W szczególności w części umowy odnoszącej się do zasad rozliczeń robót dodatkowych niezwykle istotne jest kompleksowe i spójne określenie sposobu sporządzania kosztorysu tych robót, w tym przede wszystkim wskazanie tzw. danych wyjściowych do kosztorysowania.
Zgodnie z definicją zawartą w Polskich Standardach Kosztorysowania Robót Budowlanych, dane wyjściowe do kosztorysowania obejmują zbiór informacji technicznych, technologicznych i organizacyjnych, a także innych ustaleń niezbędnych do prawidłowego przeprowadzenia kalkulacji kosztorysowej. Dotyczą one w szczególności przyjętych podstaw opracowania kosztorysu, takich jak formuła kalkulacyjna, metody ustalania cen jednostkowych, zasady określania jednostkowych nakładów rzeczowych czy też ceny czynników produkcji.
Uwzględniając powyższe, w umowie powinny zostać w sposób jednoznaczny określone między innymi następujące aspekty:
Metoda i formuła kalkulacyjna – czyli sposób sporządzania kosztorysu robót dodatkowych. W praktyce najczęściej stosowana jest metoda szczegółowa, polegająca na kalkulacji kosztów w oparciu o ceny jednostkowe. Wybór tej metody powinien być jasno wskazany w umowie, aby uniknąć wątpliwości na etapie rozliczeń.
Stawka roboczogodziny kosztorysowej – w przypadku rozliczeń kosztorysowych zazwyczaj przyjmuje się stawkę tożsamą z tą, która została zastosowana w kosztorysie ofertowym. Jeśli jednak umowa ma charakter ryczałtowy i kosztorys ofertowy nie istnieje, często konieczne jest oparcie się na zewnętrznych informatorach cenowych. W takiej sytuacji należy doprecyzować, z jakiego regionu lub miasta pochodzą dane, jaki poziom cen zostaje przyjęty oraz z jakiego okresu pochodzą (np. z dnia zawarcia umowy podstawowej lub z okresu realizacji robót dodatkowych).
Koszty pośrednie oraz zysk – w tym zakresie wysokość narzutów powinna być określona w umowie, wraz ze wskazaniem podstawy ich naliczania. Analogicznie jak w przypadku stawki robocizny, wartości te mogą wynikać z kosztorysu ofertowego lub być ustalone na podstawie wskazanych publikacji cenowych.
Podstawy określania cen jednostkowych – w zależności od przyjętej metody kosztorysowania konieczne może być szczegółowe określenie sposobu ustalania cen jednostkowych dla poszczególnych robót.
Podstawy ustalania jednostkowych nakładów rzeczowych – w przypadku stosowania metody szczegółowej niezwykle istotne jest wskazanie katalogów norm nakładów rzeczowych (KNR), które będą stanowiły podstawę wyceny robót. Należy przy tym pamiętać, że w Polsce nie obowiązują obecnie obligatoryjne katalogi KNR, co oznacza, że różne źródła mogą być stosowane równolegle. Może to prowadzić do znaczących rozbieżności w przyjmowanych nakładach, szczególnie w zakresie robocizny i pracy sprzętu, a w konsekwencji do sporów na etapie rozliczeń.
Rekomendowanym rozwiązaniem jest przyjęcie katalogów norm nakładów rzeczowych zastosowanych przez Generalnego Wykonawcę przy sporządzaniu kosztorysu ofertowego. W przypadku robót, które nie zostały ujęte w kosztorysie ofertowym, zasadne jest wskazanie katalogów norm przewidzianych do ich wyceny. Przykładowo, dla robót ziemnych można zastosować KNR 2-01, dla robót betonowych KNR 2-02, natomiast dla instalacji sanitarnych KNR-W 2-15.
Maksymalne ceny materiałów i pracy sprzętu – co do zasady powinny odpowiadać wartościom przyjętym w kosztorysie ofertowym. Jeżeli jednak kosztorys ofertowy nie zawiera takich pozycji lub nie został sporządzony, Zamawiający powinien określić zasady ustalania maksymalnych cen materiałów oraz kosztów pracy sprzętu stanowiących podstawę wyceny i rozliczania robót. Celem wprowadzenia takich regulacji jest zapewnienie jednolitych zasad kalkulacji kosztów oraz ograniczenie ryzyka powstawania rozbieżności cenowych pomiędzy stronami. W praktyce maksymalne ceny materiałów i pracy sprzętu najczęściej ustala się w oparciu o publikowane informatory cenowe. W takim przypadku należy jednoznacznie określić źródło danych cenowych, wskazać, czy ceny materiałów mają uwzględniać koszty zakupu, a także sprecyzować okres, z którego pochodzą przyjmowane wartości (np. datę zawarcia umowy podstawowej, okres realizacji robót lub termin wykonywania robót dodatkowych).
Zasady rozliczania robót tymczasowych i prac pomocniczych – realizacja robót dodatkowych często wiąże się z koniecznością wykonania robót tymczasowych oraz prac pomocniczych, które nie wchodzą w zakres zasadniczych robót, a są niezbędne do ich prawidłowego wykonania. Z tego względu istotne jest jednoznaczne określenie zasad ich wyceny i rozliczania. W szczególności należy wskazać, czy koszty takich prac będą uwzględniane w cenach jednostkowych robót dodatkowych, czy też będą podlegały odrębnemu rozliczeniu. Dotyczy to między innymi wykonania wygrodzeń i zabezpieczeń strefy robót w czynnych obiektach, organizacji zaplecza, tymczasowych przełożeń instalacji, zabezpieczenia istniejącej infrastruktury czy utrzymania ciągłości funkcjonowania obiektu podczas prowadzenia prac.
Zakres kosztów ogólnych budowy – w przypadku, gdy rozliczenie robót będzie realizowane na podstawie kalkulacji szczegółowej lub gdy sposób kwalifikacji poszczególnych kosztów może mieć wpływ na wysokość kosztów pośrednich i wartość robót, Zamawiający powinien na etapie przygotowania dokumentacji postępowania lub projektu umowy doprecyzować (jeżeli to możliwe), które elementy należy zaliczać do kosztów bezpośrednich, a które do kosztów ogólnych budowy. Określenie tych zasad ma na celu zapewnienie jednolitego sposobu kalkulacji i rozliczania robót oraz ograniczenie ryzyka sporów między stronami. W szczególności warto jednoznacznie wskazać sposób kwalifikacji takich kosztów jak deskowania systemowe, odwodnienie wykopów czy koszty zrzutu wody do kanalizacji podczas robót ziemnych, tj. czy będą one traktowane jako koszty bezpośrednie, czy jako koszty pośrednie.
Pozostałe dane techniczne, technologiczne i organizacyjne – w przypadku, gdy istnieją uwarunkowania realizacyjne, które nie wynikają bezpośrednio z dokumentacji projektowej ani specyfikacji technicznych, a mogą wpływać na pracochłonność, sposób wykonania robót lub ich koszt, Zamawiający powinien je jednoznacznie określić w dokumentach zamówienia lub umowie. Pozwala to na prawidłową wycenę robót oraz ogranicza ryzyko sporów podczas realizacji inwestycji. Dotyczy to w szczególności wszelkich ograniczeń organizacyjnych i technologicznych, takich jak prowadzenie prac na czynnym obiekcie, konieczność etapowania robót, zapewnienie ciągłego dostępu dla użytkowników obiektu, wykonywanie dodatkowych zabezpieczeń czy ograniczenia czasowe dotyczące realizacji określonych prac. Przykładowo, roboty generujące hałas mogą być dopuszczone wyłącznie w wyznaczonych godzinach, np. od 9:00 do 14:00, co może mieć wpływ na czas realizacji i koszty wykonania robót.
Rozliczanie robót dodatkowych
Roboty dodatkowe stanowią szczególny rodzaj świadczeń, które wykonywane są poza pierwotnie określonym zakresem umowy o roboty budowlane. Ich realizacja jest możliwa dopiero po spełnieniu określonych formalności, które mają na celu zabezpieczenie interesów obu stron – zarówno Wykonawcy, jak i Zamawiającego. Kluczowym, inicjującym etapem jest sporządzenie oraz podpisanie przez strony tzw. Protokołu Konieczności. Dokument ten pełni fundamentalną rolę, ponieważ zawiera formalne potwierdzenie ze strony inwestora co do zasadności wykonania robót dodatkowych oraz stanowi podstawę do ich zlecenia Wykonawcy.
Na podstawie Protokołu Konieczności przygotowany jest aneks do umowy, zawierający zmianę zakresu prac i wynagrodzenia.
Po zrealizowaniu robót dodatkowych strony przystępują do kolejnego etapu, jakim jest odbiór wykonanych prac. W tym celu sporządzany jest protokół odbioru, który dokumentuje zakończenie robót oraz ich zgodność z ustaleniami. Następnie Wykonawca opracowuje szczegółowy obmiar robót, czyli zestawienie faktycznie wykonanych prac wraz z ich ilościami. Dokument ten musi zostać przedłożony Zamawiającemu i podlega jego weryfikacji oraz akceptacji, co jest warunkiem przejścia do dalszego etapu rozliczeń.
Na podstawie zatwierdzonego obmiaru oraz wcześniej ustalonych danych wyjściowych do kosztorysowania, Wykonawca sporządza kosztorys powykonawczy dotyczący robót dodatkowych. Jest to dokument finansowy, który określa wartość zrealizowanych prac. Również w tym przypadku, konieczna jest kontrola i akceptacja ze strony Zamawiającego, co często wiąże się z negocjacjami.
W praktyce to właśnie na etapie uzgadniania kosztorysu powykonawczego najczęściej pojawiają się spory. Propozycje rozliczenia przedstawione przez Wykonawcę oraz stanowisko Zamawiającego w zakresie kwalifikacji i wyceny wykonanych robót nie zawsze są zbieżne, co może prowadzić do napięć i rozbieżności interpretacyjnych.
Szczególnie problematyczne są sytuacje, w których umowa o roboty budowlane nie zawiera jednoznacznych postanowień dotyczących zasad rozliczania robót dodatkowych. Brak takich regulacji powoduje konieczność odwoływania się do ogólnych zasad prawa, postanowień kontraktowych o szerszym charakterze oraz indywidualnej oceny okoliczności danego przypadku, co zwiększa ryzyko powstawania sporów. W takich sytuacjach strony mogą odmiennie oceniać zarówno zakres robót dodatkowych, jak i sposób ustalania należnego wynagrodzenia. W efekcie procedura rozliczania robót dodatkowych staje się nie tylko skomplikowana, lecz również potencjalnie konfliktogenna.
Podsumowanie
Kluczowym elementem sprawnego i bezkonfliktowego rozliczania robót dodatkowych jest ich odpowiednie uregulowanie już na etapie zawierania umowy. Precyzyjne i kompleksowe określenie zasad kosztorysowania, w tym danych wyjściowych, metod kalkulacji oraz źródeł cen i nakładów, znacząco ogranicza ryzyko sporów pomiędzy Wykonawcą a Zamawiającym. Szczególne znaczenie ma jednoznaczne ustalenie takich elementów jak stawki robocizny, koszty pośrednie, zysk, podstawy wyceny robót oraz sposób ustalania cen materiałów i pracy sprzętu.
Brak odpowiednich zapisów umownych prowadzi do rozbieżności interesów stron, które na etapie realizacji inwestycji mogą przekształcić się w trudne do rozstrzygnięcia konflikty. Dlatego też właściwe przygotowanie postanowień dotyczących robót dodatkowych należy traktować jako istotny element zarządzania ryzykiem w procesie budowlanym. Jasne, szczegółowe i uzgodnione wcześniej zasady stanowią fundament efektywnej współpracy oraz prawidłowego i transparentnego rozliczenia wykonanych prac.